Como melhorar minha pontuação de crédito para obter melhores condições em financiamentos?
Melhorar a pontuação de crédito é o sonho de muitas famílias brasileiras. Afinal, sabemos que comprar algo de alto valor não é fácil. E o financiamento ajuda a conquistar aquele imóvel ou veículo dos sonhos. No entanto, vale ressaltar que melhorar essa pontuação requer consistência e organização financeira durante alguns meses. Por isso, separamos um […]
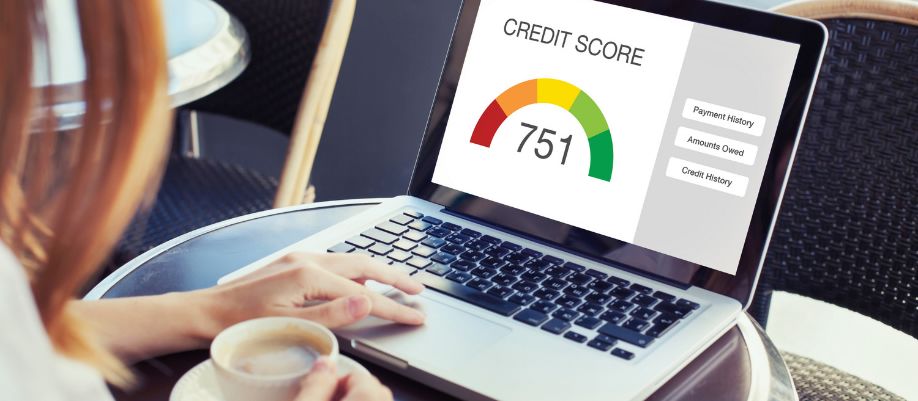
Melhorar a pontuação de crédito é o sonho de muitas famílias brasileiras. Afinal, sabemos que comprar algo de alto valor não é fácil. E o financiamento ajuda a conquistar aquele imóvel ou veículo dos sonhos.
No entanto, vale ressaltar que melhorar essa pontuação requer consistência e organização financeira durante alguns meses. Por isso, separamos um guia completo sobre como você pode aumentar o seu score. Mas, atenção, aqui não tem nenhum truque, são práticas validadas pelos birôs de crédito.
Confira a seguir.
Antes de pagar qualquer sinal, consulte a placa
Veja debitos, restricoes, leilao, roubo, furto e historico antes de fechar negocio.
O que é pontuação de crédito?
A pontuação de crédito, também conhecida como score, é um indicador estatístico utilizado para estimar a probabilidade de um consumidor cumprir suas obrigações financeiras.
No Brasil, birôs de crédito, como Serasa Experian e SPC Brasil, utilizam modelos próprios para calcular indicadores de risco.
Algumas dessas pontuações variam de 0 a 1.000 pontos. Em geral, quanto maior o resultado, menor tende a ser o risco estimado de inadimplência.
Por isso, é importante compreender que cada empresa pode utilizar metodologias diferentes. Ou seja, uma pessoa pode apresentar determinada pontuação em um birô e receber um resultado diferente em outra plataforma.
O cálculo pode considerar informações relacionadas ao histórico de pagamentos, às dívidas, ao comportamento de crédito e aos registros disponíveis nas bases utilizadas.
O que é rating bancário? Ele influência na pontuação de crédito?
O rating bancário é uma classificação de risco utilizada por instituições financeiras para avaliar clientes e operações de crédito. Embora tenha uma finalidade semelhante à do score, os dois indicadores não são necessariamente iguais.
A pontuação de crédito calculada por um birô utiliza informações e metodologias próprias para estimar o risco de inadimplência.
Enquanto, o rating bancário pode considerar dados internos da instituição, como histórico de relacionamento, movimentação financeira, operações contratadas e comportamento de pagamento.
Para entender melhor, pense nesse cenário: você possua uma conta bancária há cinco anos e utilize regularmente os produtos da instituição. Durante esse período, o banco pode reunir informações sobre sua movimentação financeira, seus rendimentos e o cumprimento de obrigações.
Esses dados podem contribuir para a avaliação interna de risco, conforme a metodologia utilizada.
Mas não significa que o rating bancário altere diretamente a pontuação calculada por um birô de crédito. São avaliações diferentes, embora possam utilizar algumas informações semelhantes.
Além disso, cada instituição possui critérios próprios para classificar seus clientes. Por isso, um consumidor pode apresentar um score elevado e, ainda assim, receber uma avaliação interna menos favorável em determinado banco.
Pontuação de crédito ajuda a conseguir melhores condições em financiamentos ou é mito?
Uma pontuação de crédito elevada pode ajudar o consumidor a conseguir condições mais favoráveis em financiamentos, mas não existe garantia de aprovação ou redução dos juros.
Bancos e financeiras utilizam modelos de avaliação de risco para definir as condições das operações. Em determinadas situações, consumidores considerados menos arriscados podem receber propostas com taxas de juros mais competitivas.
Desse modo, o score representa apenas uma parte dessa avaliação. Imagine que duas pessoas solicitem um financiamento de veículo no valor de R$ 60 mil. A primeira possui 820 pontos, enquanto a segunda apresenta 480.
A instituição poderá considerar essa diferença durante a análise, mas também verificará a renda, o comprometimento financeiro e outras características dos solicitantes.
Além disso, fatores relacionados à própria operação podem influenciar as condições oferecidas. No financiamento de veículos, por exemplo, o valor da entrada, o prazo de pagamento e as características do automóvel podem afetar a proposta.
No financiamento imobiliário, o banco também considera aspectos como valor financiado, garantias, prazo e regras da modalidade contratada.
Por isso, uma pontuação elevada não significa que o consumidor receberá a menor taxa disponível.
Quais práticas ajudam a melhorar a pontuação de crédito?
Melhorar a pontuação de crédito exige hábitos financeiros consistentes. Embora cada birô utilize uma metodologia própria, algumas práticas podem contribuir para construir um histórico mais favorável.
Os resultados não aparecem necessariamente na mesma velocidade para todos os consumidores.
Veja quais atitudes merecem atenção.
Pague suas contas dentro do prazo
Manter os pagamentos em dia é uma das práticas mais importantes para construir um histórico financeiro positivo.
Afinal, o comportamento de pagamento pode integrar os modelos utilizados na avaliação de risco.
Imagine que você tenha um cartão de crédito, um financiamento e outras obrigações mensais. Quando mantém esses compromissos organizados e evita atrasos, demonstra um comportamento financeiro mais previsível.
Pagar uma conta em dia não significa que sua pontuação aumentará no mesmo instante. O efeito depende das informações utilizadas pelo birô e de sua metodologia.
Uma alternativa é organizar um calendário de vencimentos e utilizar lembretes para evitar esquecimentos.
Além disso, vale considerar o débito automático quando houver saldo suficiente e essa modalidade fizer sentido para seu orçamento.
Negocie dívidas em atraso
Se você possui dívidas vencidas, procure verificar quais estão pendentes e avaliar possibilidades de negociação.
A regularização pode contribuir para melhorar sua situação financeira e atualizar registros de inadimplência.
Após negociar e cumprir as condições do acordo, o credor deverá observar as regras aplicáveis à atualização ou retirada do registro negativo.
Mas, vale ressaltar que a retirada de uma negativação não garante aumento imediato da pontuação de crédito. O histórico financeiro e outros indicadores ainda podem influenciar o resultado.
Além disso, antes de aceitar um acordo, verifique se as parcelas realmente cabem no orçamento. Assumir uma negociação que você não conseguirá cumprir pode provocar novos atrasos.
Evite comprometer excessivamente sua renda
Outro cuidado importante envolve a relação entre renda e dívidas. Embora o comprometimento financeiro não seja utilizado da mesma forma em todos os modelos de score, ele possui grande relevância nas análises realizadas pelos bancos.
Imagine que você receba R$ 4 mil mensais e já utilize R$ 2.800 para pagar empréstimos e financiamentos.
Nesse cenário, assumir uma nova parcela pode comprometer sua capacidade de pagamento.
Por isso, antes de solicitar crédito, avalie quanto da renda já está destinado a obrigações financeiras.
Uma alternativa é priorizar a redução de dívidas com juros elevados e evitar novas parcelas desnecessárias.
Essa organização pode contribuir para melhorar seu perfil financeiro, mesmo que o efeito sobre a pontuação de crédito não seja imediato.
Mantenha seus dados cadastrais atualizados
Informações cadastrais corretas ajudam instituições e birôs a identificar adequadamente o consumidor.
Por isso, mantenha seus dados atualizados nos canais utilizados pelas empresas com as quais você possui relacionamento.
Entre as informações relevantes estão endereço, telefone e outros dados cadastrais solicitados legitimamente. Atualizar o cadastro não representa uma fórmula garantida para aumentar o score.
A principal vantagem está em reduzir inconsistências e facilitar a identificação correta do consumidor.
Além disso, informações desatualizadas podem provocar dificuldades durante processos de análise e contratação.
Utilize o crédito com planejamento
O uso responsável do crédito pode ajudar a construir um histórico financeiro mais consistente. Ou seja, você precise contratar empréstimos ou utilizar o cartão de crédito apenas para aumentar sua pontuação.
Imagine que uma pessoa não precise de financiamento, mas decida contratar um empréstimo acreditando que isso elevará seu score.
Essa decisão pode gerar juros e despesas desnecessárias, sem garantia de qualquer benefício na pontuação. O mais adequado é utilizar produtos financeiros quando houver uma necessidade e capacidade de pagamento.
Se você já possui cartão de crédito, por exemplo, procure manter as despesas dentro do orçamento e pagar as faturas integralmente.
Evitar o crédito rotativo e outras modalidades de custo elevado também contribui para uma organização financeira mais saudável.
Acompanhe seu histórico de crédito
Monitorar informações financeiras permite identificar possíveis inconsistências e acompanhar a evolução do seu perfil.
Uma alternativa é verificar os dados disponíveis nos birôs de crédito.
Além disso, é possível consultar informações sobre operações financeiras registradas no Sistema de Informações de Créditos (SCR), administrado pelo Banco Central.
No entanto, o SCR não é um cadastro de inadimplentes e não apresenta uma pontuação de crédito.
Ele reúne informações sobre determinadas operações de crédito, inclusive aquelas que estão sendo pagas regularmente.
Por isso, acompanhar esses registros ajuda a compreender suas obrigações financeiras, mas não substitui a consulta ao score.
O que evitar durante esse processo?
Quem deseja melhorar a pontuação de crédito também precisa conhecer alguns comportamentos que podem prejudicar sua organização financeira.
O primeiro cuidado é evitar atrasos recorrentes. Mesmo quando os valores parecem pequenos, deixar obrigações vencerem pode gerar encargos e afetar informações utilizadas nas avaliações de risco.
Outro ponto envolve solicitar diferentes empréstimos e cartões de crédito em um curto período.
Dependendo da metodologia do birô, determinadas consultas realizadas por empresas podem influenciar a pontuação, mas nem toda simulação ou consulta provocará redução do score.
Também é importante evitar o comprometimento excessivo da renda. Contratar várias operações simultaneamente pode dificultar o pagamento das parcelas e aumentar o risco de inadimplência.
Além disso, desconfie de empresas ou pessoas que prometem aumentar sua pontuação de crédito mediante pagamento. Não existe um serviço legítimo capaz de garantir determinada pontuação por meio de alterações artificiais no histórico financeiro.
Os birôs utilizam modelos próprios, e nenhuma empresa externa pode assegurar um resultado específico. Por fim, evite tomar decisões financeiras considerando apenas o score.
O objetivo deve ser construir uma situação financeira sustentável, e não alcançar uma pontuação a qualquer custo.
Como deixar o score acima de 700?
Alcançar uma pontuação de crédito superior a 700 pontos pode ser um objetivo interessante para consumidores que pretendem solicitar financiamentos.
Na classificação utilizada pelo Serasa Score, por exemplo, a faixa de 701 a 1.000 pontos é considerada excelente.
Essa classificação pertence à metodologia da empresa e não representa um padrão universal de todos os birôs.
Além disso, não existe uma quantidade específica de pagamentos ou um prazo garantido para alcançar essa pontuação. Imagine que uma pessoa tenha 520 pontos e comece a organizar suas finanças.
Durante os meses seguintes, ela regulariza dívidas vencidas, evita novos atrasos e reduz obrigações financeiras.
Essas atitudes podem contribuir para uma avaliação mais favorável ao longo do tempo. No entanto, não é possível afirmar que o score chegará a 700 pontos em três ou seis meses.
A evolução depende do histórico individual, das informações disponíveis e dos critérios utilizados no cálculo.
Por isso, em vez de estabelecer um prazo rígido, procure acompanhar a tendência da sua pontuação. Se o resultado permanecer estável, isso não significa necessariamente que seus esforços foram inúteis.
Algumas mudanças podem melhorar sua capacidade de pagamento antes de produzir qualquer alteração perceptível no score.
Além disso, vale lembrar que um consumidor com 700 pontos pode ter um financiamento negado caso não apresente renda suficiente.
Portanto, a melhor estratégia para melhorar a pontuação de crédito é manter hábitos financeiros consistentes e avaliar sua capacidade de assumir novas dívidas.
Você precisa verificar os resultados!
Depois de adotar medidas para melhorar sua pontuação de crédito, é importante acompanhar os resultados.
Afinal, sem consultar as informações disponíveis, fica mais difícil identificar mudanças no perfil financeiro e verificar possíveis pendências.
Uma alternativa é consultar sua pontuação diretamente nos canais dos birôs que disponibilizam esse indicador.
Como cada empresa utiliza uma metodologia própria, procure acompanhar a evolução dentro da mesma escala para evitar comparações equivocadas.
Na Consultas Prime, você pode consultar o seu score e diferentes modalidades de consultas cadastrais e financeiras que podem ajudar a identificar pendências e registros disponíveis nas bases consultadas.
Atenção: nem toda consulta de CPF apresenta score. Por isso, antes de contratar, confirme se a modalidade escolhida disponibiliza especificamente a pontuação de crédito que você deseja acompanhar.
A mais indicada é a Consultas Completa + Score, nela você consegue verificar restrições e ainda verificar a sua pontuação.
Além disso, lembre-se de que consultar o score não aumenta nem reduz sua pontuação. O acompanhamento serve para identificar mudanças e orientar decisões financeiras mais conscientes.
Faça a sua consulta o quanto antes na Consultas Prime, assim você consegue acompanhar a evolução do seu score.
Perguntas frequentes
Ter o nome limpo significa ter uma pontuação de crédito alta?
Não, estar com o nome limpo significa não apresentar determinadas restrições de inadimplência nas bases consultadas, mas isso não garante uma pontuação elevada. Os modelos de score podem considerar diferentes informações, como histórico de pagamentos e comportamento de crédito. Por isso, uma pessoa sem dívidas negativadas pode apresentar pontuação baixa ou intermediária.
Casar ou fazer um financiamento conjunto altera meu score?
O casamento não provoca uma mudança na pontuação de crédito. Em regra, cada pessoa possui seu próprio histórico financeiro. Ao solicitar um financiamento conjunto, a instituição poderá avaliar a renda, as dívidas e o perfil de risco dos participantes, conforme suas políticas. A contratação também poderá gerar informações financeiras consideradas em avaliações futuras.
Posso contestar uma informação incorreta que esteja prejudicando meu score?
Sim, se você identificar informações incorretas em seu histórico financeiro, poderá solicitar a correção à empresa responsável pelo registro ou ao birô de crédito, conforme o caso. Guarde documentos que comprovem a inconsistência e acompanhe a solicitação. Corrigir um dado não garante que a pontuação aumentará, pois o cálculo considera diferentes fatores.
Ainda tem duvida sobre o veiculo?
Faca uma consulta antes de negociar e evite prejuizos.
Consultar agoraPosts relacionados
Quais fatores são mais importantes na análise de crédito pessoal?
A análise de crédito pessoal precisa levar em conta indicadores como risco de inadimplência e a capacidade de pagamento. Para…
Quais são os principais serviços de análise de crédito disponíveis no Brasil?
Está precisando de serviços de análise de crédito? Aqui no Brasil, temos diversas opções digitais, o que pode facilitar a…
Como funciona a análise de crédito para financiamento imobiliário?
Pensando em solicitar uma análise de crédito para financiamento imobiliário? Essa é uma etapa importante para as empresas. Mas, além…