Lojas que fazem crediário próprio online: o que analisar?
Lojas que fazem crediário próprio online precisam estar sempre atentas no momento da análise. Afinal, cada transição deve considerar o risco, custos e regras de pagamento. Mas, será que é possível alcançar um processo bem definido e evitar o alto índice de inadimplência? É pensando nisso que vamos mostrar como você pode analisar cada consumidor, […]
Lojas que fazem crediário próprio online precisam estar sempre atentas no momento da análise. Afinal, cada transição deve considerar o risco, custos e regras de pagamento.
Mas, será que é possível alcançar um processo bem definido e evitar o alto índice de inadimplência? É pensando nisso que vamos mostrar como você pode analisar cada consumidor, de forma prática e confiável, confira a seguir.
O que é crediário próprio online?
O crediário próprio online é uma modalidade de pagamento em que o estabelecimento oferece crédito diretamente ao consumidor para realizar compras parceladas.
Antes de pagar qualquer sinal, consulte a placa
Veja debitos, restricoes, leilao, roubo, furto e historico antes de fechar negocio.
Diferentemente de uma venda parcelada no cartão de crédito, a loja pode assumir a responsabilidade pela análise, aprovação, definição do limite e cobrança das parcelas.
O processo acontece por meio de plataformas digitais, permitindo que o consumidor solicite o crédito sem precisar comparecer presencialmente ao estabelecimento. Imagine que uma loja de móveis venda um sofá por R$ 3.000.
O consumidor deseja dividir o pagamento em dez parcelas, mas não possui limite suficiente no cartão de crédito. Se a loja oferecer crediário próprio online, poderá analisar o perfil financeiro do cliente e, conforme sua política interna, aprovar o parcelamento.
Nesse modelo, o estabelecimento precisa considerar que o recebimento ocorrerá ao longo dos meses e que existe a possibilidade de atraso ou inadimplência.
É importante diferenciar o crediário efetivamente concedido pela própria loja das modalidades operadas por bancos, financeiras ou plataformas de crédito terceirizadas. Em cada estrutura, a responsabilidade pelo financiamento, pela cobrança e pelo risco pode ser diferente.
Quais cuidados as lojas que fazem crediário próprio online precisam ter?
As lojas que fazem crediário próprio online assumem responsabilidades que vão além da venda de produtos. Quando a própria empresa concede o crédito, precisa administrar o risco de não receber os valores previstos.
Por isso, um dos principais cuidados é estabelecer uma política de crédito. Essa política deve definir quais informações serão analisadas, como os limites serão estabelecidos e quais situações exigirão verificações adicionais.
Outro ponto importante é a prevenção de fraudes. Como a operação acontece pela internet, criminosos podem tentar utilizar dados de terceiros ou documentos adulterados para solicitar crédito.
Por isso, é necessário adotar mecanismos de identificação e autenticação proporcionais aos riscos. A proteção dos dados pessoais também merece atenção.
A Lei Geral de Proteção de Dados Pessoais (LGPD) estabelece regras para a coleta, utilização, armazenamento e compartilhamento dessas informações.
A legislação admite diferentes bases legais para o tratamento de dados, incluindo a proteção do crédito. Portanto, o consentimento não é a única hipótese possível, mas a loja deve identificar a base adequada para cada finalidade.
Além disso, as lojas que fazem crediário próprio online precisam informar as condições financeiras da operação, observando o Código de Defesa do Consumidor e as normas aplicáveis ao modelo adotado.
Lojas que fazem crediário próprio online: o que analisar?
Uma análise eficiente precisa considerar diferentes aspectos do perfil do consumidor. Afinal, lojas que fazem crediário próprio online não devem tomar decisões exclusivamente com base em uma pontuação de crédito.
Identificação do consumidor
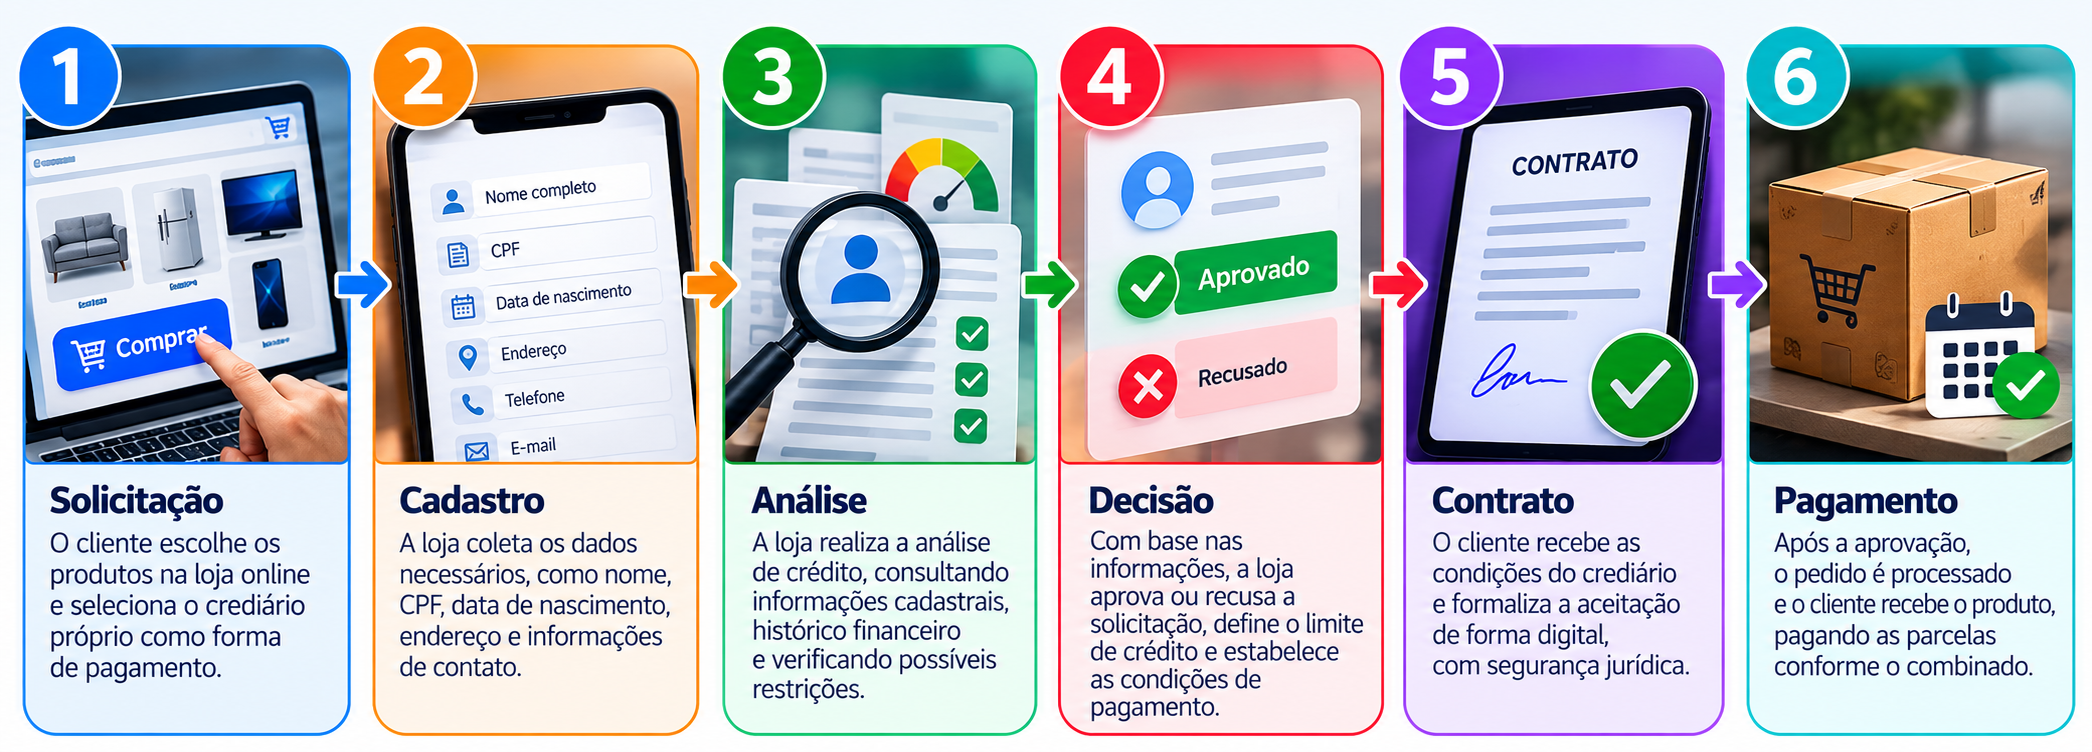
O primeiro passo é verificar se os dados apresentados são consistentes. Ou seja, é importante identificar o nome completo, CPF, data de nascimento e informações de contato podem integrar a análise cadastral.
O objetivo é confirmar a identidade do solicitante e identificar possíveis inconsistências.
Histórico de crédito
O histórico financeiro ajuda a compreender o comportamento de pagamento do interessado. A loja pode avaliar informações disponíveis sobre inadimplência, restrições e outros registros relevantes.
Mas, um apontamento negativo não deve representar uma recusa automática.
Capacidade de pagamento
Outro aspecto importante é verificar se o valor das parcelas é compatível com a renda e as obrigações financeiras do consumidor.
Imagine que um cliente receba R$ 3.500 mensais e já possua R$ 1.200 comprometidos com prestações.
Se solicitar um novo crediário de R$ 600 por mês, a loja precisará avaliar se essa obrigação é compatível com sua capacidade financeira.
Não existe um percentual universal de comprometimento que garanta aprovação ou inadimplência.
Histórico de compras na loja
As lojas que fazem crediário próprio online também podem utilizar informações de relacionamento com seus próprios clientes, desde que respeitadas as regras de proteção de dados.
Um consumidor que já realizou compras e pagou regularmente pode apresentar um histórico interno útil para a avaliação. Mas, é válido comentar que esse comportamento não garante pagamentos futuros.
Valor e prazo da operação
O risco também depende das características do crédito solicitado. Uma compra de R$ 300 parcelada em três meses apresenta condições diferentes de uma operação de R$ 5.000 dividida em 18 parcelas.
Quanto maior o prazo, maior pode ser a exposição da loja a mudanças na situação financeira do consumidor.
Por isso, a decisão deve considerar o valor financiado, os encargos, o prazo e a capacidade de pagamento.
O que as lojas consultam para abrir crediário?
As lojas que fazem crediário próprio online costumam consultar informações cadastrais e financeiras para apoiar a decisão de concessão.
O objetivo é compreender melhor o perfil do solicitante e identificar possíveis riscos antes da aprovação. Entre as verificações estão a situação cadastral do CPF, os registros de inadimplência, o histórico de crédito e as informações internas sobre compras anteriores.
Dependendo do modelo de operação, também podem ser utilizados sistemas de prevenção a fraudes e ferramentas de autenticação de identidade.
Esses recursos pertencem a categorias diferentes. Uma consulta cadastral ajuda a verificar informações do consumidor, enquanto uma ferramenta antifraude pode avaliar sinais relacionados à identidade e à autenticidade da solicitação.
Já um sistema de gestão de crediário acompanha limites, contratos, vencimentos e recebimentos. Portanto, uma única ferramenta não necessariamente atende a todas as necessidades.
Mas, se você está em busca de uma plataforma que oferece consultas online, para verificar a situação de consumidores, a Consultas Prime é uma das melhores opções. Aqui, você consegue consultar informações sobre score, negativação, pendências, restrições financeiras e muito mais.
Com uma interface simples, acesso rápido e ambiente seguro, a Consultas Prime pode contribuir para a rotina de análise de clientes.
Acesse o nosso site agora e conheça os nossos pacotes com descontos, pensados para você, que precisa fazer diversas análises por mês.
Como implementar o crediário próprio online na sua loja?
Para implementar o crediário próprio online, o primeiro passo é avaliar se a empresa possui condições financeiras e operacionais para administrar uma carteira de crédito.
Ou seja, é necessário entender 0quanto capital ficará comprometido com vendas parceladas e como eventuais atrasos afetarão o fluxo de caixa. Depois, é necessário definir a política de concessão.
As lojas que fazem crediário próprio online devem estabelecer critérios objetivos para aprovação, limites, prazos, encargos e procedimentos de cobrança. Também é importante escolher uma estrutura tecnológica adequada.
Existem sistemas de gestão de crediário, plataformas de análise de crédito, soluções de prevenção a fraudes e ferramentas de cobrança digital.
A escolha depende do volume de operações, do orçamento e das responsabilidades assumidas pela loja. Outro cuidado envolve a formalização contratual. O consumidor precisa compreender as condições da compra, incluindo valores, vencimentos, juros, encargos e consequências do atraso.
A empresa também deve verificar as exigências jurídicas e regulatórias aplicáveis ao modelo de financiamento adotado, especialmente quando houver participação de instituições financeiras ou parceiros.
Por fim, é necessário acompanhar os resultados. Indicadores como taxa de aprovação, inadimplência, atrasos por faixa de vencimento e recuperação de crédito ajudam a avaliar a sustentabilidade da operação.
Perguntas frequentes
Uma loja pequena pode oferecer crediário próprio online?
Sim, uma loja pequena pode estruturar uma operação de crediário próprio online, desde que avalie sua capacidade financeira, seus processos de cobrança e as exigências legais aplicáveis. Além disso, é importante considerar os custos de tecnologia e o capital necessário para sustentar as vendas parceladas.
Qual é a diferença entre crediário próprio e Buy Now, Pay Later (BNPL)?
O crediário próprio é uma modalidade em que a loja pode assumir diretamente a concessão e o risco do crédito. Já o BNPL, ou compre agora, pague depois, é uma categoria de soluções de pagamento parcelado que frequentemente envolve plataformas ou instituições parceiras. A distribuição do risco e a responsabilidade pela cobrança dependem do contrato e do modelo utilizado.
O cliente pode antecipar as parcelas do crediário?
Sim, nas operações de crédito ao consumidor abrangidas pelo Código de Defesa do Consumidor, o artigo 52, § 2º, assegura a liquidação antecipada, total ou parcial, com redução proporcional dos juros e demais acréscimos aplicáveis. A loja deve observar esse direito e as condições legais da operação.
Ainda tem duvida sobre o veiculo?
Faca uma consulta antes de negociar e evite prejuizos.
Consultar agoraPosts relacionados
Imobiliária: dicas de como fazer uma boa análise de crédito antes de vender ou alugar
Se você tem uma imobiliária ou trabalha em uma, sabe que o fluxo de vendas é alto e o dinheiro…
Dívida com faculdade pode negativar o nome? Veja como consultar seu CPF agora!
Sim, a dívida com faculdade pode negativar o nome do estudante ou do responsável pelos pagamentos da mensalidade nos birôs…
Como analisar endividamento antes de oferecer venda a prazo?
Quer reduzir o nível de inadimplência da sua empresa? Então, analisar o endividamento de clientes antes de oferecer venda a…