Quer financiar moto? Tudo que você precisa conferir antes
Quer financiar moto? Sabemos que essa é uma rotina comum dentro das empresas e instituições que oferecem crédito. Mas, como fazer isso sem causar prejuízos ao negócio e até mesmo inadimplência? Antes de oferecer essa linha de crédito, você precisa conferir alguns pontos importantes sobre o consumidor, confira a seguir neste conteúdo. Quer financiar moto? […]
Quer financiar moto? Sabemos que essa é uma rotina comum dentro das empresas e instituições que oferecem crédito. Mas, como fazer isso sem causar prejuízos ao negócio e até mesmo inadimplência?
Antes de oferecer essa linha de crédito, você precisa conferir alguns pontos importantes sobre o consumidor, confira a seguir neste conteúdo.
Quer financiar moto? Veja o que conferir sobre o consumidor antes de liberar crédito
Quando um consumidor procura uma empresa e informa que quer financiar moto, o primeiro passo é identificar se ele possui condições de assumir o compromisso financeiro.
Antes de pagar qualquer sinal, consulte a placa
Veja debitos, restricoes, leilao, roubo, furto e historico antes de fechar negocio.
Isso exige uma análise que considere tanto as características do solicitante quanto as condições da operação. Imagine que dois consumidores desejam financiar uma motocicleta de R$ 20 mil.
O primeiro possui renda mensal comprovada de R$ 4 mil, poucas despesas fixas e histórico de pagamentos regulares. Enquanto, o segundo recebe R$ 5 mil mensais, mas já compromete R$ 4 mil com financiamentos, empréstimos e outras despesas.
Embora o segundo consumidor tenha renda maior, sua capacidade disponível para assumir novas parcelas pode ser menor. Esse exemplo mostra por que a renda, quando analisada de forma isolada, não determina a aprovação.
A empresa precisa compreender quanto o consumidor recebe, quais compromissos financeiros já possui e como a nova parcela afetará seu orçamento. Além disso, é importante avaliar a estabilidade dos rendimentos.
Um trabalhador com renda variável, por exemplo, pode apresentar meses de faturamento elevado e outros de movimentação reduzida. Nessas situações, analisar apenas o último comprovante de renda pode gerar uma percepção equivocada da capacidade de pagamento.
Afinal, o objetivo da análise é identificar se o financiamento apresenta condições compatíveis com o perfil financeiro do solicitante e com a política de crédito da empresa.
Quais cuidados são importantes na análise desse tipo de crédito?
Quando alguém informa que quer financiar moto, a empresa deve avaliar os riscos antes de definir as condições da operação. Um dos principais cuidados é verificar a identidade do solicitante e a consistência das informações apresentadas.
Documentos divergentes, dados cadastrais inconsistentes ou comprovantes incompatíveis com a renda declarada exigem atenção. Além disso, é importante ficar de olho no histórico financeiro.
A existência de pendências pode indicar dificuldades anteriores de pagamento, mas não significa que o financiamento deve ser recusado. É necessário considerar a natureza das ocorrências, os valores envolvidos, a situação atual e os critérios internos de concessão.
Além disso, a empresa deve observar as características da motocicleta. Em financiamentos de veículos usados, por exemplo, o histórico do bem pode influenciar sua avaliação como garantia.
Registros de sinistro, passagem por leilão, restrições ou problemas documentais podem exigir verificações adicionais. Além disso, é necessário conferir se a motocicleta atende aos critérios de idade, conservação e avaliação estabelecidos pela instituição.
Atenção: a análise de crédito e a avaliação do veículo são procedimentos complementares. Um consumidor financeiramente elegível não torna qualquer motocicleta adequada ao financiamento.
Tudo que você precisa conferir sobre o consumidor antes!
Se o cliente quer financiar moto, quais informações sua empresa precisa verificar? Confira os principais critérios que podem integrar uma análise de crédito.
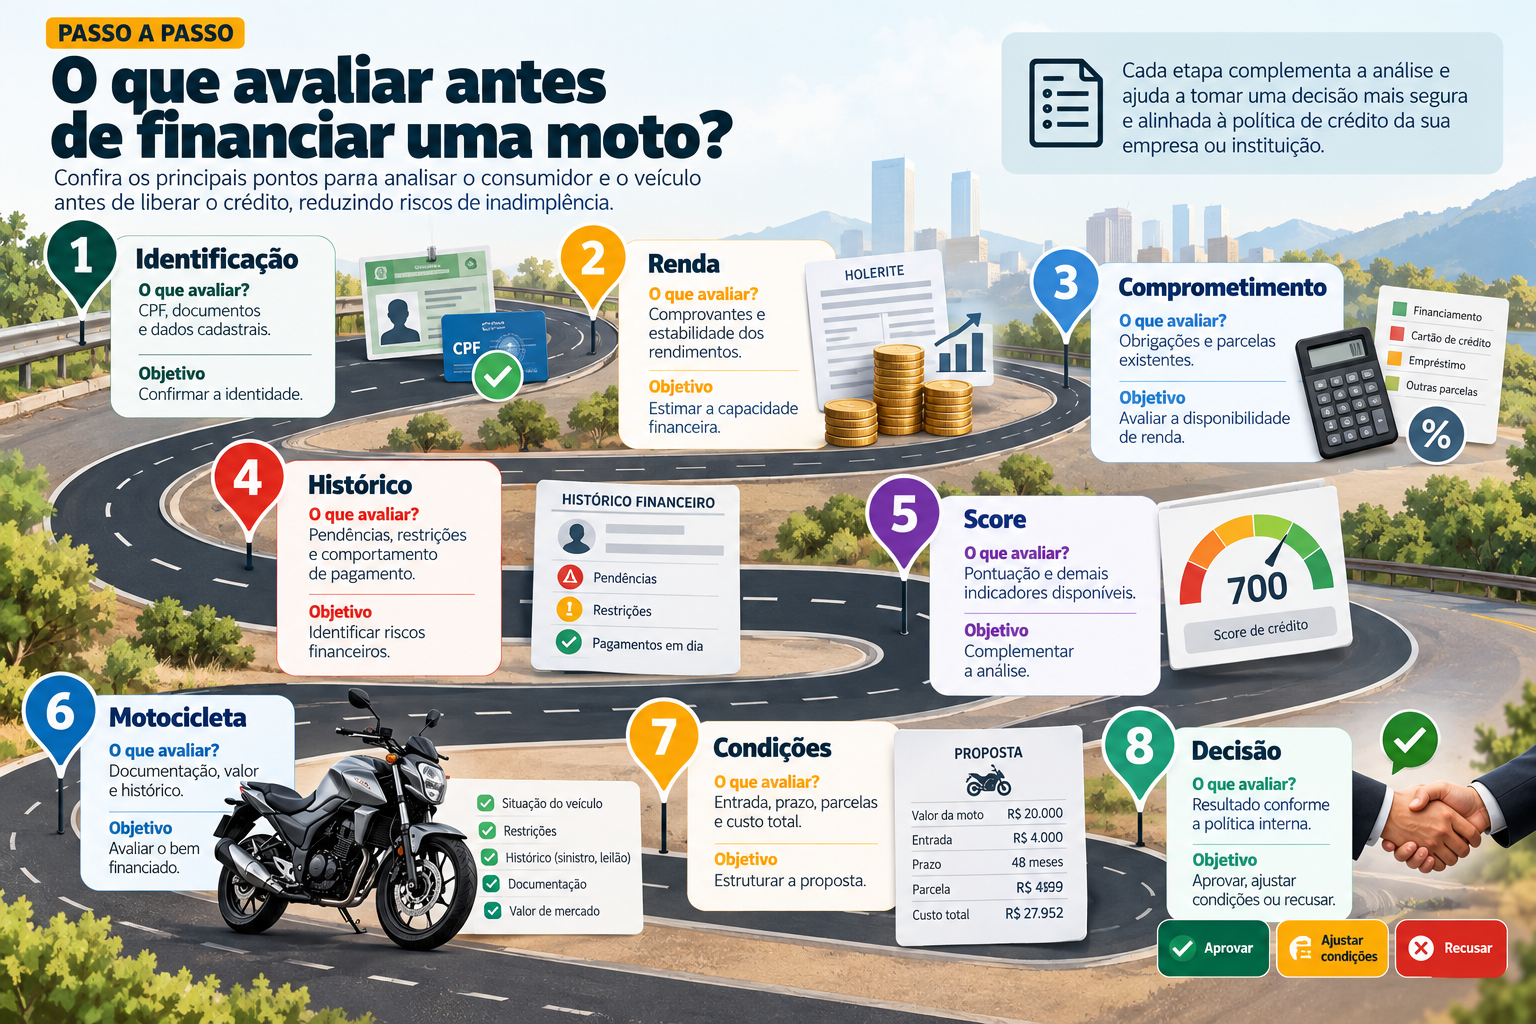
Identificação e dados cadastrais
O primeiro passo é confirmar a identidade do consumidor. Verifique CPF, nome completo, data de nascimento, endereço e demais informações necessárias para a operação.
Além disso, é importante conferir a autenticidade dos documentos e identificar possíveis inconsistências cadastrais. Esses cuidados ajudam a reduzir riscos de fraude e erros na formalização do contrato.
Comprovação de renda
A renda é um dos principais elementos utilizados para avaliar a capacidade de pagamento. Dependendo do perfil do consumidor, podem ser solicitados documentos como:
- Holerites e comprovantes de salário.
- Declaração de Imposto de Renda.
- Extratos bancários.
- Comprovantes de recebimentos como autônomo.
- Documentos de rendimentos de atividades empresariais.
A documentação necessária varia conforme a política da instituição e a situação profissional do solicitante. No caso de trabalhadores autônomos, é importante diferenciar faturamento de renda efetivamente disponível.
Comprometimento financeiro
Quando o consumidor quer financiar moto, não basta verificar quanto ele ganha. É necessário compreender quanto de sua renda já está comprometido com outras obrigações.
Considere financiamentos existentes, empréstimos, despesas recorrentes e outras informações financeiras disponíveis de forma legítima. Imagine um consumidor com renda mensal de R$ 3.500.
Se ele já possui R$ 1.500 em parcelas de empréstimos e financiamentos, uma nova prestação de R$ 900 aumentaria consideravelmente seu comprometimento financeiro. Esse cenário exige uma avaliação cuidadosa.
Não existe um percentual único de comprometimento que determine a aprovação de todos os financiamentos. Os critérios dependem da instituição, da operação e das regras aplicáveis.
Histórico de crédito e restrições
Consultar o histórico financeiro ajuda a identificar informações relevantes sobre o comportamento de pagamento do consumidor.
Entre os dados que podem ser considerados estão pendências financeiras, registros de inadimplência e outras ocorrências disponíveis nas bases consultadas. Mas, a análise deve observar a atualidade, a origem e a relevância das informações. Uma pendência antiga não possui o mesmo significado de vários atrasos recentes.
Score de crédito
O score pode complementar a análise, mas não deve ser utilizado como único critério de decisão.
A pontuação representa uma estimativa estatística de risco, conforme a metodologia utilizada pelo gestor do cadastro. Por isso, um score elevado não garante aprovação.
Da mesma forma, uma pontuação reduzida não determina obrigatoriamente a recusa.
Afinal, quando alguém quer financiar moto, o resultado depende do conjunto de informações e da política de crédito aplicada.
Valor da entrada e condições do financiamento
A entrada influencia o valor financiado e, consequentemente, o tamanho das parcelas. Em determinadas operações, uma entrada maior pode reduzir a exposição financeira da instituição.
Mas, é importante verificar a origem dos recursos e a capacidade do consumidor de manter os pagamentos após desembolsar esse valor.
A análise também deve considerar prazo, taxas, encargos, custo efetivo total e demais condições contratuais.
Situação da motocicleta
Se o consumidor quer financiar moto usada, a empresa também precisa avaliar o veículo. Por isso, confira a identificação, documentação, situação registral e possíveis restrições.
Quando aplicável, verifique informações sobre gravame, registros de sinistro e passagem por leilão. A inspeção física e a avaliação documental devem complementar a consulta ao histórico do veículo.
Guia para tomar uma boa decisão no momento de oferecer linhas de crédito
Uma política de crédito bem estruturada ajuda a padronizar decisões e reduzir avaliações baseadas apenas em impressões individuais.
Quando o consumidor quer financiar moto, sua empresa pode seguir um roteiro com etapas definidas.
Como calcular o comprometimento financeiro?
Uma forma de iniciar a avaliação é calcular a proporção da renda mensal destinada ao pagamento de dívidas.
Comprometimento financeiro = (parcelas mensais de dívidas ÷ renda mensal) × 100
Veja um exemplo ilustrativo:
| Informação | Valor |
| Renda mensal comprovada | R$ 4.000 |
| Parcelas de dívidas existentes | R$ 800 |
| Nova parcela proposta | R$ 600 |
| Total de parcelas após a contratação | R$ 1.400 |
| Comprometimento financeiro estimado | 35% |
Nesse exemplo, 35% da renda ficaria comprometida com parcelas de dívidas. Com base nessas informações, a empresa ainda precisa avaliar despesas essenciais, estabilidade da renda e os demais critérios de risco.
Consulte o CPF do consumidor antes de oferecer financiamento!
O cliente quer financiar moto, apresentou os documentos e demonstrou interesse nas condições oferecidas. Mas sua empresa já verificou as informações financeiras disponíveis sobre esse consumidor?
A consulta de CPF pode ajudar a identificar pendências, restrições e outros dados relevantes para complementar a avaliação de risco. Na Consultas Prime, sua empresa encontra opções de consultas de CPF que permitem verificar informações financeiras. Para consultar é bem simples, confira:
- Acesse o site oficial da Consultas Prime;
- Escolha “Restrição Financeira”;
- Selecione a consulta que você precisa;
- Informe os dados que são solicitados e pronto;
- Aguarde o relatório completo.
Com esses dados, é possível complementar a análise cadastral, investigar ocorrências e tomar decisões alinhadas à política de crédito do negócio.
Mas, atenção, a consulta não substitui a comprovação de renda nem garante que o consumidor pagará as parcelas, ele pode fornecer informações importantes para uma avaliação mais completa.
Por isso, antes de liberar o financiamento, consulte o CPF na Consultas Prime e tenha mais informações para avaliar o risco da operação.
Perguntas frequentes
O que é preciso para aprovar o financiamento de moto?
Quando o consumidor quer financiar moto, a instituição geralmente avalia documentos pessoais, renda, comprometimento financeiro e histórico de crédito. Também considera as condições da operação e, quando aplicável, a situação da motocicleta. Os requisitos específicos variam conforme a política de crédito de cada empresa.
Quanto tem que estar o score para financiar uma moto?
Não existe uma pontuação mínima universal para aprovação. Cada instituição utiliza critérios próprios, e o score é apenas um dos indicadores considerados. Portanto, quando alguém quer financiar moto, uma pontuação elevada não garante a liberação do crédito.
Precisa solicitar entrada para financiar moto?
Não existe uma exigência geral de entrada mínima aplicável a todas as operações de financiamento de motocicletas. A necessidade e o valor da entrada dependem das condições oferecidas pela instituição, do perfil de risco do consumidor e das características do veículo. Algumas operações podem admitir financiamento sem entrada, desde que atendidos os critérios estabelecidos pelo credor.
Ainda tem duvida sobre o veiculo?
Faca uma consulta antes de negociar e evite prejuizos.
Consultar agoraPosts relacionados
Carro com chassi remarcado: pode comprar e transferir?
Carro com chassi remarcado pode ser comprado se a remarcação for regular. Veja o que significa REM e quais documentos,…
Sinais de que o ar-condicionado de carro não está bom! Veja o que avaliar antes da compra
O ar-condicionado de carro é um item importante para muitas famílias, pois ele garante o conforto dentro do veículo em…
Carro com comunicação de venda ativa: o que conferir antes de comprar
Uma comunicação de venda ativa não comprova que a propriedade já foi transferida. Veja como conferir vendedor, documentos e registro…