É melhor pagar a dívida pelo Serasa ou pelo banco? Consulte antes!
É melhor pagar a dívida pelo Serasa ou pelo banco? Essa escolha precisa ser feita com muito cuidado, mas antes disso, você precisa entender quem é o credor atual. Em muitos casos, tentar negociar diretamente com a empresa que negativou é a melhor opção. Afinal, o principal ponto a ser avaliado é qual opção oferece […]
É melhor pagar a dívida pelo Serasa ou pelo banco? Essa escolha precisa ser feita com muito cuidado, mas antes disso, você precisa entender quem é o credor atual. Em muitos casos, tentar negociar diretamente com a empresa que negativou é a melhor opção.
Afinal, o principal ponto a ser avaliado é qual opção oferece o melhor desconto, as melhores taxas e condições. Pensando nisso, separamos um conteúdo que vai te ajudar a avaliar qual o melhor cenário para você e como negociar com mais praticidade e segurança.
Como funciona pagar dívida pelo Serasa e pelo banco?
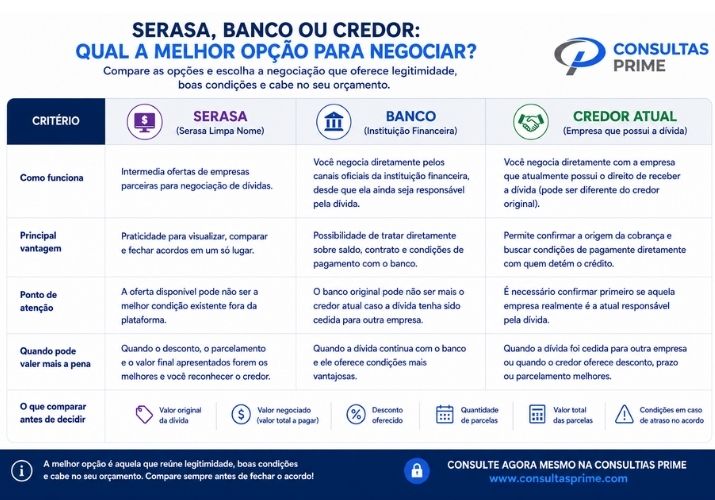
Para entender se é melhor pagar a dívida pelo Serasa ou pelo banco, primeiro é necessário compreender a diferença entre os dois caminhos. No Serasa Limpa Nome, a plataforma funciona como intermediadora entre consumidores e empresas parceiras. As ofertas, descontos e condições são definidos pela empresa responsável pela dívida, e não pela própria Serasa.
Antes de pagar qualquer sinal, consulte a placa
Veja debitos, restricoes, leilao, roubo, furto e historico antes de fechar negocio.
Ou seja, quando uma oferta aparece na plataforma, existe uma empresa credora por trás daquela negociação. Já na negociação direta com um banco, você procura os canais da própria instituição para verificar as condições disponíveis para a dívida.
Dependendo do caso, o banco pode oferecer parcelamento, desconto para pagamento à vista ou outras possibilidades.
Sendo assim, a diferença, está no canal utilizado para chegar à negociação. Por isso, antes de escolher, compare o valor final do acordo, quantidade de parcelas, juros, entrada, vencimentos e condições para quitação.
É melhor pagar a dívida pelo Serasa ou pelo banco?
Para descobrir se é melhor pagar a dívida pelo Serasa ou pelo banco, compare as propostas disponíveis para o seu caso.
Se o banco oferece um desconto maior e você confirmou que ele continua responsável pelo crédito, negociar diretamente pode ser mais vantajoso. Por outro lado, uma oferta disponibilizada pelo Serasa Limpa Nome pode apresentar condições melhores.
A própria Serasa informa que, quando o consumidor não considera interessante uma oferta disponível na plataforma, pode tentar negociar diretamente com a empresa responsável pela dívida para verificar se existem outras condições.
Portanto, não escolha apenas porque uma proposta apareceu primeiro. Ou seja, compare, por exemplo, uma dívida de R$ 5.000 oferecida por R$ 2.000 à vista com outra proposta de R$ 2.400 parcelada. O maior desconto não será a melhor escolha se o pagamento à vista comprometer todo o orçamento.
Sendo assim, a melhor negociação é aquela que reduz o custo da dívida e, ao mesmo tempo, cabe na sua realidade financeira.
É possível negociar direto com a empresa credora?
Sim, e essa possibilidade é importante para quem procura saber se é melhor pagar a dívida pelo Serasa ou pelo banco. O consumidor pode entrar em contato com a empresa responsável pelo débito e verificar quais condições ela oferece por seus canais oficiais.
Inclusive, as ofertas exibidas no Serasa Limpa Nome são definidas pelas próprias empresas detentoras das dívidas. A plataforma facilita o acesso à negociação, mas não determina descontos e condições em nome do credor.
Além disso, negociar com a empresa credora, permite tirar dúvidas específicas sobre o contrato, saldo devedor e formas de pagamento.
Mas existe uma pergunta que precisa vir antes: quem é a empresa credora atualmente? Vamos te mostrar a seguir como você pode descobrir essa informação.
Como saber quem é o credor atual?
Imagine que você contratou um empréstimo no Banco C há alguns anos. Depois de muito tempo sem pagar, outra instituição aparece relacionada àquela operação.
Nem sempre isso é uma fraude, o Banco Central explica que uma operação pode ter sido vendida ou cedida para outro banco, que passa a ser o credor e responsável por informar a operação ao BC.
É por isso que a pergunta “é melhor pagar a dívida pelo Serasa ou pelo banco?” pode começar no lugar errado. Antes de escolher onde negociar, descubra com quem você precisa negociar.
No caso de operações com instituições financeiras, o Relatório de Empréstimos e Financiamentos (SCR) permite visualizar dívidas e compromissos informados por bancos e outras instituições do Sistema Financeiro Nacional, incluindo saldo devedor, tipo de operação e situação da dívida.
O próprio Banco Central orienta o consumidor a procurar a instituição que aparece no relatório quando precisa conhecer o valor atualizado ou tratar do pagamento. Esse cuidado também ajuda a evitar pagamentos precipitados para uma empresa desconhecida.
Uma dívida pode ser vendida para outra empresa?
Sim, créditos podem passar por cessões, e essa mudança ajuda a explicar por que o nome de quem cobra hoje nem sempre coincide com o nome da empresa onde a dívida surgiu.
No mercado, operações podem envolver outras instituições e empresas especializadas na aquisição e gestão de créditos.
Por isso, encontrar uma empresa desconhecida associada a uma dívida não significa que você deve pagar imediatamente, nem significa, por si só, que a cobrança seja irregular.
Primeiro, investigue, confira a origem da dívida, contrato, instituição original, credor apresentado atualmente e os canais oficiais disponíveis para negociação.
Essa verificação é importante para dívidas antigas, porque o consumidor pode nem se lembrar de determinadas informações do contrato original. Somente depois disso faz sentido perguntar se é melhor pagar a dívida pelo Serasa ou pelo banco.
Quais são as vantagens de negociar com o credor?
A principal vantagem está em falar diretamente com quem possui responsabilidade pela dívida naquele momento. Isso pode facilitar o esclarecimento de dúvidas sobre saldo, contrato, parcelas e condições disponíveis.
Outra vantagem é saber se existe uma oferta em uma plataforma de negociação. Além disso, você pode verificar se o credor possui condições diferentes em seus canais próprios. A Serasa, inclusive, orienta que o consumidor pode procurar diretamente a empresa quando não concordar com o valor da oferta apresentada no Limpa Nome.
Entretanto, negociar diretamente não significa conseguir desconto maior. Da mesma forma, negociar por uma plataforma não quer dizer que você vai pagar menos.
Como negociar com mais segurança?
Antes de fechar qualquer acordo, confirme a existência e a origem da dívida. Não faça pagamentos somente porque recebeu uma mensagem, ligação ou boleto.
Depois, utilize os canais oficiais da instituição ou da plataforma de negociação. Além dsso, confira quem aparece como beneficiário antes de concluir um Pix ou pagar um boleto. Se os dados não corresponderem às informações fornecidas durante a negociação, interrompa o pagamento e procure a empresa.
Outro cuidado importante é guardar comprovantes, contrato do acordo e informações das parcelas.
Se a dívida envolver banco ou instituição financeira, consulte também as informações disponíveis no SCR. O Banco Central informa que o relatório ajuda o cidadão a conhecer seus contratos de crédito e verificar inclusive dívidas que não reconhece.
Vale lembrar que o SCR não atualiza imediatamente após o pagamento. Os dados são enviados pelas instituições periodicamente, e o Banco Central orienta consultar o relatório atualizado no final do mês seguinte ao pagamento ou à renegociação.
Consulte antes de pagar e descubra quem é o credor da dívida
Antes de decidir se é melhor pagar a dívida pelo Serasa ou pelo banco, descubra exatamente qual pendência está relacionada ao seu CPF e quem aparece associado a ela.
Para consultar, você pode contar com a Consultas Prime. Aqui, você encontra consultas financeiras que ajudam a verificar informações relacionadas a pendências, restrições e operações financeiras.
Para consultar quem é o credor da sua dívida, veja o passo a passo a seguir:
- Acesse o site oficial da Consultas Prime;
- Escolha “Restrição Financeira” no menu do site;
- Selecione “Restrição Financeira”;
- Informe os dados selecionados;
- Aguarde o relatório.
Com essas informações em mãos, fica mais fácil investigar a origem da pendência e procurar o responsável pela dívida para confirmar os valores e as possibilidades de negociação.
Aqui na Consultas Prime, você descobre o credor e paga com mais segurança!
Perguntas frequentes
Pagar uma dívida com desconto significa que fiquei devendo o restante?
Se o credor ofereceu formalmente um acordo para quitar a dívida por um valor menor e você cumpriu todas as condições, o desconto integra a negociação. Guarde o acordo e o comprovante de pagamento para demonstrar a quitação nas condições estabelecidas.
Uma dívida que não aparece no Serasa ainda pode existir?
Sim, não encontrar determinada dívida em uma plataforma de negociação não significa que ela deixou de existir. As ofertas do Serasa Limpa Nome dependem das empresas parceiras e das condições que elas disponibilizam para cada CPF.
O que fazer se aparecer uma dívida bancária que eu nunca contratei?
Entre em contato com a instituição responsável e informe que não reconhece a operação. O Banco Central também recomenda tomar providências diante de possível fraude, como comunicar movimentações suspeitas e, quando necessário, registrar boletim de ocorrência.
Ainda tem duvida sobre o veiculo?
Faca uma consulta antes de negociar e evite prejuizos.
Consultar agoraPosts relacionados
Lojas que fazem crediário próprio online: o que analisar?
Lojas que fazem crediário próprio online precisam estar sempre atentas no momento da análise. Afinal, cada transição deve considerar o…
Imobiliária: dicas de como fazer uma boa análise de crédito antes de vender ou alugar
Se você tem uma imobiliária ou trabalha em uma, sabe que o fluxo de vendas é alto e o dinheiro…
Dívida com faculdade pode negativar o nome? Veja como consultar seu CPF agora!
Sim, a dívida com faculdade pode negativar o nome do estudante ou do responsável pelos pagamentos da mensalidade nos birôs…